Ақшаны қайда және қалай жинау керек?
Бұл «Қаржыға қатысты көзқарасты жаңарту» жобасының тоғызыншы сабағы, жоба аясында біз инвестициялар және қаржы жөніндегі сарапшы Әсел Әуелбековамен бірге қаржылық ой-танымымызды жетілдіреміз. Бұл материалда ақшаны қайда және қалай жинау керектігін талдаймыз.
Ашқаны жинап қана қоймай, көбейтіп отыру үшін, оны қалай сақтау керек? Мұның бірнеше тәсілі бар.
1 тәсіл: қолма-қол сақтау
Яғни, ақшаңызды үйде, сейфте немесе банк ұяшығында сақтайсыз.
Артықшылықтары:
Кемшіліктері:
Кеңес:
Бір айлық күнкөріс шегіне тең соманы сақтаңыз. ОДАН АРТЫҚ БОЛМАУЫ ТИІС!
2 тәсіл: Карталар (ағымдағы шоттар)
Артықшылықтары:
Кемшіліктері:
Кеңес:
Артықшылықтар:
1 түрі: ішінара АЛУ құқығы бар
Қаражатыңызға икемді түрде қол жеткізу, ақшаңыздың бір бөлігін аудара аласыз
ҚДКБҚ сақтандыру лимиттері:
2 түрі: жинақ салымы (ішінара АЛЫНБАЙДЫ)
Бұл «ұзақ мерзімге арналған ақша», қаржылық қауіпсіздік жастығы, белгілі бір мақсатқа арналған жинақ. Ұзақ уақытқа саласыз, тиіспейсіз, ең жоғары мөлшерлемеге ие боласыз.
ҚДКБҚ сақтандыру лимиттері:
ҚДКБҚ – Қазақстанның депозиттерге кепілдік беру қоры. Егер банк лицензиясынан айырылып, оны жабу процесі басталса, қор сізге ақшаңызды төлеп береді.
банк жабылғанда төлем қалай жасалады
1 ҚАДАМ: Банктің лицензиясы кері қайтарылады
2 ҚАДАМ: ҚДКБҚ төлем жүргізетін банк-агентті таңдайды
3 ҚАДАМ: Төлем жүргізу 35 жұмыс күнінен кешіктірілмей басталуы керек
МАҢЫЗДЫ АҚПАРАТ: Салымшылардың банк-агент арқылы өтемақы алуы үшін 1 жыл уақыты бар
ДЕПОЗИТ АШАТЫН БАНКТІ ҚАЛАЙ ТАҢДАУ КЕРЕК?
1-өлшемшарт:
Ең басты ереже – банк депозиттерге кепілдік беру жүйесінің қатысушысы болуы керек.
Нені тексеру керек:
Не нақты жазылуы тиіс:
Нені тексеру керек:
+0,5% ҮШІН ЖАНТАЛАСПАҢЫЗ: Ақшаны мөлшерлемесі жақсы 2-3 ірі банкке салған әлдеқайда қауіпсіз болады.
Яғни, шартты түрде 3 қалтаңыз болуы керек.Қолма-қол ақша. Картада бүгінгі шығыныңызды жабатын ақша және депозитте бір айға жететін ақша.
5-өлшемшарт: Ақшаны салмас бұрын тексеру
Қорытынды чек-парақ:
«3 қалта» деп аталатын тұжырымдамаңыз болуы керек екені әрдайым есіңізде жүрсін.
1 ҚАЛТА: ҚОЛМА-ҚОЛ АҚША
Сомасы = айлық күнкөріс шегі. Шұғыл жағдайлар үшін.
2 ҚАЛТА: КАРТАДАҒЫ АҚША
Ағымдағы шығындар үшін (бір апталық). Төлеуге ыңғайлы.
3 ҚАЛТА: ІШІНАРА АЛУҒА БОЛАТЫН ДЕПОЗИТ
Бір айлық ақша қоры. Қажет кезде алуға болады. Пайыздары картадан жоғары.
«ҰЗАҚ УАҚЫТ САҚТАЛАТЫН АҚША» = ЖИНАҚ САЛЫМЫ
Белгілі бір мақсатқа арналған қаржылық жастық. Мөлшерлемесі ең жоғары.
АҚША ЖИНАУ СТРАТЕГИЯСЫ
Жетістікке жету формуласы
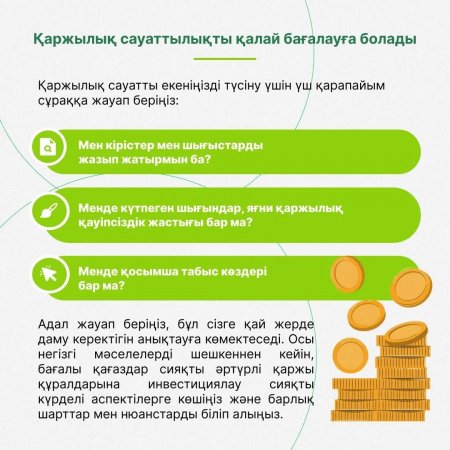
Мақсатты айқындаңыз: қай күнге және қанша ақша керек
Ай сайынғы соманы санаңыз: депозит калькуляторын қолданыңыз
Автоматты түрде жасаңыз: жалақы түскен күні автоматты түрде аудару (табыстың
10-20%-ы)Қадағалаңыз: тоқсанына бір рет өзгерісті тексеріп тұрыңыз
Қорғаңыз: бірнеше банкке бөліңіз, ҚДКБҚ лимиттерін қадағалаңыз
қауіпсіздіктің 3 тірегі
1. ДИВЕРСИФИКАЦИЯ
«Барлық қаржыны бір жерде сақтамау»
Жалақы түскен күні оның 10-20%-ын автоматты түрде аудару тамаша капитал жинауға мүмкіндік береді.
- Жылдам қол жеткізуге болады
- Қажет кезде ала саласыз
- Инфляция. Мысалы, былтыр 10,000₸ бүгінгіден көбірек зат сатып алуға болатын. Бір жылда азық-түлік қымбаттайды → ақшаның құны азаяды
- Жоғалтып алу қаупі. Ақша ұрлануы, балалар бүлдіруі мүмкін, өрт шығуы, су тасқыны болуы мүмкін
- Жылдам қолжетімді – ақша үнемі өзіңізбен болады
- Барлық жерде төлеу ыңғайлы
- Кэшбэктер мен бонустар
- Деректердің ұрлану қаупі: фишинг, скимминг, деректердің таралып кетуі
- Ағымдағы шығындарға жететін соманы сақтаңыз (ең көбі бір айға). ОДАН АРТЫҚ ЕМЕС!
- Ақша қорғалады (ҚДКБҚ сақтандыруы)
- Ақша көбейеді (банк пайыздары)
- Басқару ыңғайлы (қосымша арқылы)
- Теңгемен: бір банкке 10,000 000₸ дейін
- АҚШ долларымен: бір банкке 5,000,000₸ (теңгеге шаққанда) дейін
- Теңгемен: бір банкке 20,000,000₸ дейін
- АҚШ долларымен: бір банкке 5,000,000₸ (теңгеге шаққанда) дейін
2 ҚАДАМ: ҚДКБҚ төлем жүргізетін банк-агентті таңдайды
3 ҚАДАМ: Төлем жүргізу 35 жұмыс күнінен кешіктірілмей басталуы керек
- Банктің ресми түрде ҚДКБҚ құрамында болуын (kdif.kz сайтында тексеру)
- Шартта «Салымдар ҚДКБҚ арқылы сақтандырылған» деп нақты жазылуы тиіс
- Салымыңыздың түрі кепілдендіруге жататынын
- Лимиттерге сай екенін
- Мөлшерлеме (тұрақты немесе құбылмалы)
- Мерзімінен бұрын алу ережелері
- Толықтыру ережелері
- Пайыздардың капиталдануы
- Автоматты түрде ұзарту
- Мобильді қосымша: сенімді, ыңғайлы, салымдарды онлайн ашуға/жабуға болады. Сондай-ақ, белсенді, жылдам қолдау қызметі
- Банк туралы жаңалықтарды, шу шыққан-шықпағанын
- Кредиттік рейтингтерін (егер болса)
- Банктің ауқымын (әдетте, ірі банктер сенімдірек болады)
Қорытынды чек-парақ:
- Ақшаны мерзімінен бұрын алу шарттарын оқыдыңыз
- Мөлшерлеме мен капитализацияны түсінесіз
- ҚДКБҚ-мен сақтандырылған деген белгіні көрдіңіз
10-20%-ы)Қадағалаңыз: тоқсанына бір рет өзгерісті тексеріп тұрыңыз
- Барлығын бір банкке сақтамау
- Барлығын салымның бір түрінде сақтамау
- Барлығын бір валютада сақтамау
- Тек ҚДКБҚ қатысушы банктер
- Лимиттер шеңберінде
- Жинақтарды автоматтандыру
- Тұрақтылық
- Қадағалау
«Барлық қаржыны бір жерде сақтамау»
kaz.tengrinews.kz